
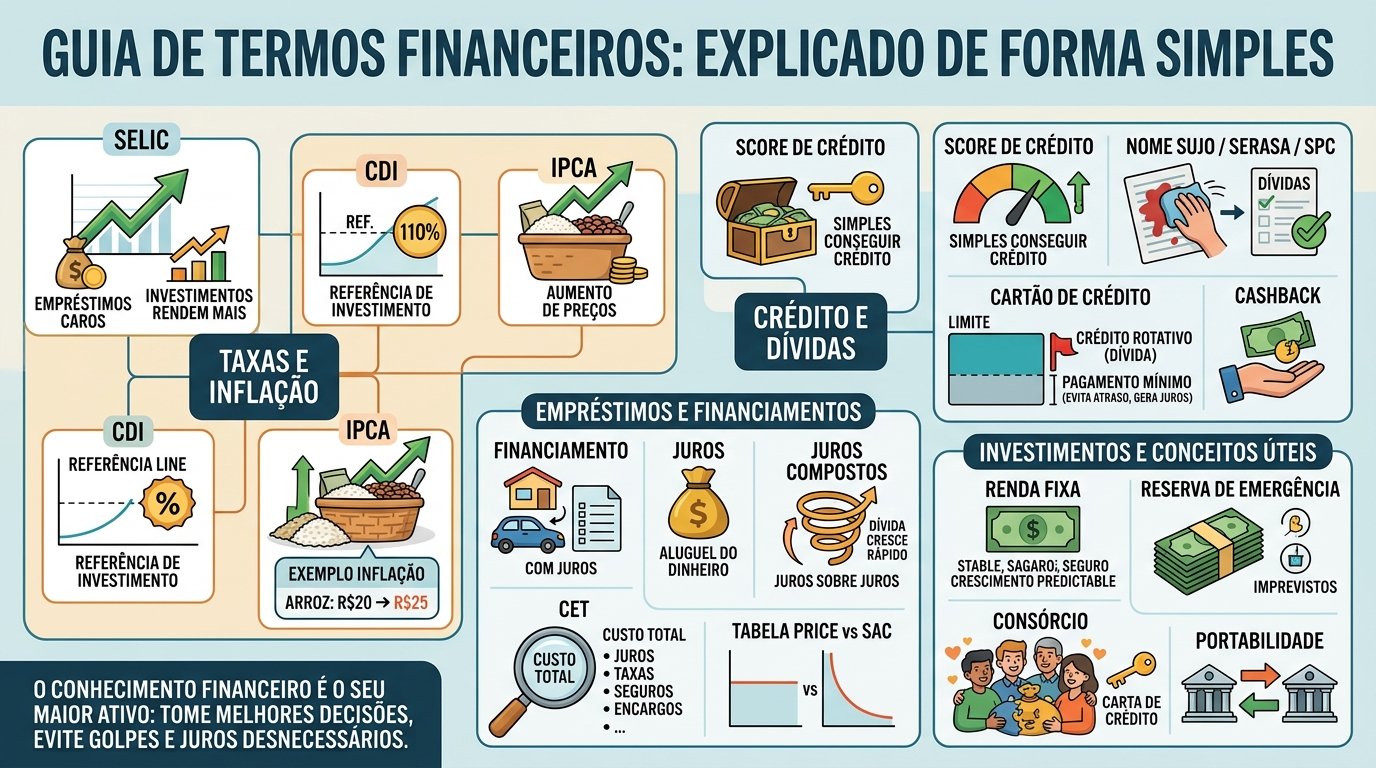

Você já ouviu alguém falar em Selic, CDI, Score, CET ou Tabela Price e ficou sem entender nada?
Não se preocupe. Você não está sozinho.
O mercado financeiro adora utilizar siglas e palavras complicadas que acabam confundindo quem apenas quer cuidar melhor do próprio dinheiro. A boa notícia é que a maioria desses termos é muito mais simples do que parece.
Neste guia, você vai entender os principais termos financeiros explicados de forma simples, prática e sem “economês”.
Selic
A Selic é a taxa básica de juros da economia brasileira.
Ela é definida pelo Banco Central e influencia praticamente tudo: empréstimos, financiamentos, cartões de crédito e investimentos.
Quando a Selic sobe:
- Financiamentos ficam mais caros;
- Empréstimos ficam mais caros;
- Alguns investimentos rendem mais.
Exemplo
Se você pretende financiar um carro e a Selic aumenta, é provável que as parcelas fiquem mais caras porque os bancos também aumentam seus juros.
CDI
O CDI é uma taxa utilizada como referência para diversos investimentos.
Quando você vê uma aplicação prometendo render:
“110% do CDI”
isso significa que ela rende mais do que essa taxa de referência.
Na prática, o CDI costuma acompanhar a Selic e é muito utilizado para comparar investimentos de renda fixa.
IPCA
O IPCA é o principal índice de inflação do Brasil.
Ele mede a variação dos preços de produtos e serviços consumidos pelas famílias brasileiras.
Quando o IPCA sobe, significa que o custo de vida também está aumentando.
Inflação
Inflação é o aumento geral dos preços ao longo do tempo.
Quando existe inflação, o dinheiro perde poder de compra.
Exemplo
Se há alguns anos você comprava determinada quantidade de produtos com R$100 e hoje precisa de R$130 para comprar os mesmos itens, a inflação ajudou a causar essa diferença.
Score de Crédito
O score é uma pontuação que mostra para bancos e financeiras qual a probabilidade de você pagar suas contas em dia.
A pontuação geralmente varia entre 0 e 1000.
Quanto maior o score:
✅ Mais facilidade para conseguir crédito.
✅ Maior chance de aprovação em financiamentos.
✅ Melhores condições em empréstimos.
👉 Consulte seu score no Serasa.
Nome Sujo
A expressão “nome sujo” é utilizada quando uma pessoa possui dívidas registradas nos órgãos de proteção ao crédito.
Quem está negativado costuma enfrentar mais dificuldades para:
- Conseguir empréstimos;
- Obter cartões de crédito;
- Financiar veículos ou imóveis.
Serasa
A Serasa é uma empresa que reúne informações financeiras dos consumidores.
Ela mantém registros relacionados a:
- Dívidas;
- Score de crédito;
- Histórico financeiro.
Muitas empresas consultam a Serasa antes de conceder crédito.
SPC
O SPC (Serviço de Proteção ao Crédito) funciona de forma semelhante à Serasa.
Sua principal função é ajudar empresas a avaliar o risco de conceder crédito para um consumidor.
Limite do Cartão
O limite do cartão é o valor máximo disponível para compras.
Exemplo
Se seu cartão possui limite de R$5.000, esse é o valor máximo que você pode utilizar antes de pagar a fatura.
À medida que você paga a fatura, o limite volta a ficar disponível.
Crédito Rotativo
O crédito rotativo acontece quando você não paga o valor total da fatura do cartão de crédito.
Nesse caso, o valor restante vira uma dívida que passa a gerar juros.
Essa é uma das modalidades de crédito mais caras do mercado.
👉 Veja também nosso artigo sobre o limite rotativo do cartão de crédito.
Pagamento Mínimo
É o menor valor que o banco exige para que a fatura não seja considerada em atraso.
Apesar de evitar a inadimplência imediata, o restante da dívida continua gerando juros.
Por isso, pagar apenas o mínimo durante vários meses pode se transformar em um grande problema financeiro.
Cashback
Cashback significa literalmente “dinheiro de volta”.
Algumas empresas e cartões devolvem uma porcentagem do valor gasto ao consumidor.
Exemplo
Você faz uma compra de R$100 e recebe 5% de cashback.
Nesse caso, recebe R$5 de volta.
PIX
O Pix é o sistema de pagamentos instantâneos criado pelo Banco Central.
Ele permite transferências em segundos, inclusive durante finais de semana e feriados.
Hoje é um dos meios de pagamento mais utilizados pelos brasileiros.
👉 Veja também: O Pix vai ser taxado?
CET (Custo Efetivo Total)
O CET mostra o verdadeiro custo de um empréstimo ou financiamento.
Muitas pessoas olham apenas para a taxa de juros, mas isso não mostra o custo completo.
O CET inclui:
- Juros;
- Taxas administrativas;
- Seguros;
- Encargos.
Por isso, é o indicador mais importante para comparar propostas de crédito.
Financiamento
Financiamento é quando uma instituição financeira empresta dinheiro para você comprar um bem.
Normalmente é utilizado para:
- Imóveis;
- Carros;
- Motos.
O valor emprestado é devolvido em parcelas acrescidas de juros.
Juros
Juros são o valor pago pelo uso de dinheiro emprestado.
De forma simples, é como um aluguel cobrado pelo banco para disponibilizar recursos.
Quanto maiores os juros, mais caro fica um empréstimo ou financiamento.
👉 Quer saber quanto está pagando de juros? leia nosso artigo e faça o cálculo
Juros Compostos
São os famosos “juros sobre juros”.
Eles acontecem quando os novos juros são calculados sobre o valor inicial e também sobre os juros já acumulados.
Por isso, podem fazer uma dívida crescer muito rapidamente.
Tabela Price
A Tabela Price é um sistema de financiamento em que as parcelas permanecem praticamente iguais durante todo o contrato.
No início:
- Você paga mais juros;
- Amortiza menos a dívida.
Com o passar do tempo:
- Os juros diminuem;
- A amortização aumenta.
SAC
SAC significa Sistema de Amortização Constante.
Nesse modelo, as parcelas começam mais altas e diminuem com o passar dos anos.
É um sistema muito utilizado em financiamentos imobiliários.
Amortização
Amortização é a parte da parcela que realmente reduz a dívida.
Muitas pessoas acreditam que toda parcela paga reduz igualmente o saldo devedor, mas isso nem sempre acontece.
Quanto maior a amortização, mais rápido a dívida diminui.
Empréstimo Consignado
É um tipo de empréstimo em que as parcelas são descontadas diretamente do salário ou benefício do INSS.
Como o risco de inadimplência é menor, os juros normalmente também são menores do que em outras modalidades.
Renda Fixa
Renda fixa é uma categoria de investimentos com regras mais previsíveis de rendimento.
Exemplos:
- Tesouro Direto;
- CDB;
- LCI;
- LCA.
É considerada uma alternativa mais conservadora para quem está começando a investir.
Reserva de Emergência
A reserva de emergência é um dinheiro guardado para situações inesperadas.
Ela evita que você precise recorrer a empréstimos ou cartão de crédito em momentos difíceis.
Exemplos de emergência
- Desemprego;
- Problemas de saúde;
- Consertos urgentes;
- Manutenção do carro.
Muitos especialistas recomendam guardar entre 6 e 12 meses das despesas mensais.
Consórcio
O consórcio é uma forma de compra planejada realizada em grupo.
Os participantes pagam parcelas mensais e podem ser contemplados por sorteio ou lance.
É muito utilizado para compra de:
- Casas;
- Apartamentos;
- Carros;
- Motos.
👉 Veja também: Desisti do Consórcio: O Que Acontece e Como Recuperar Seu Dinheiro?
Carta de Crédito
A carta de crédito é o valor disponibilizado ao participante contemplado em um consórcio.
É com esse crédito que o bem poderá ser adquirido.
Contemplação
Contemplação é o momento em que o participante do consórcio recebe o direito de utilizar a carta de crédito.
Isso pode acontecer por:
- Sorteio;
- Lance vencedor.
Portabilidade
Portabilidade é a transferência de um financiamento, empréstimo ou salário para outra instituição financeira.
Normalmente ela é realizada para buscar:
- Juros menores;
- Parcelas mais baixas;
- Melhores condições de crédito.
Conclusão
Os termos financeiros podem parecer complicados no início, mas conhecer conceitos como Selic, CDI, IPCA, Score, CET, Pix, Juros Compostos e Crédito Rotativo ajuda você a tomar decisões muito mais inteligentes com seu dinheiro.
Quanto mais você entende sobre finanças, menores são as chances de cair em golpes, contratar produtos inadequados ou pagar juros desnecessários. E o melhor: você ganha mais segurança para organizar sua vida financeira e alcançar seus objetivos.
[…] Termos Financeiros Explicados de Forma Simples: O Guia Que Todo Brasileiro Deveria Ler […]